
【百强透视】控股股东拟增持H股,力勤资源(02245.HK)股价或修复?

11月4日截至发稿,力勤资源(02245.HK)股价波动明显,涨幅为1.05%,A股力勤资源(001246.SZ)涨3.7%。
公司日前披露控股股东增持预案,叠加前三季度业绩大幅增长,在有色板块震荡行情中获得资金关注。
根据公司11月2日公告,控股股东全资附属公司矩阵资源,计划于未来6个月内增持公司H股股份,增持比例不超过公司已发行总股本2%,增持金额下限为1亿元人民币,资金来源为自有资金;本次增持系控股股东看好公司长期发展价值,增持完成后,控股股东及其一致行动人控制权不会发生变更。
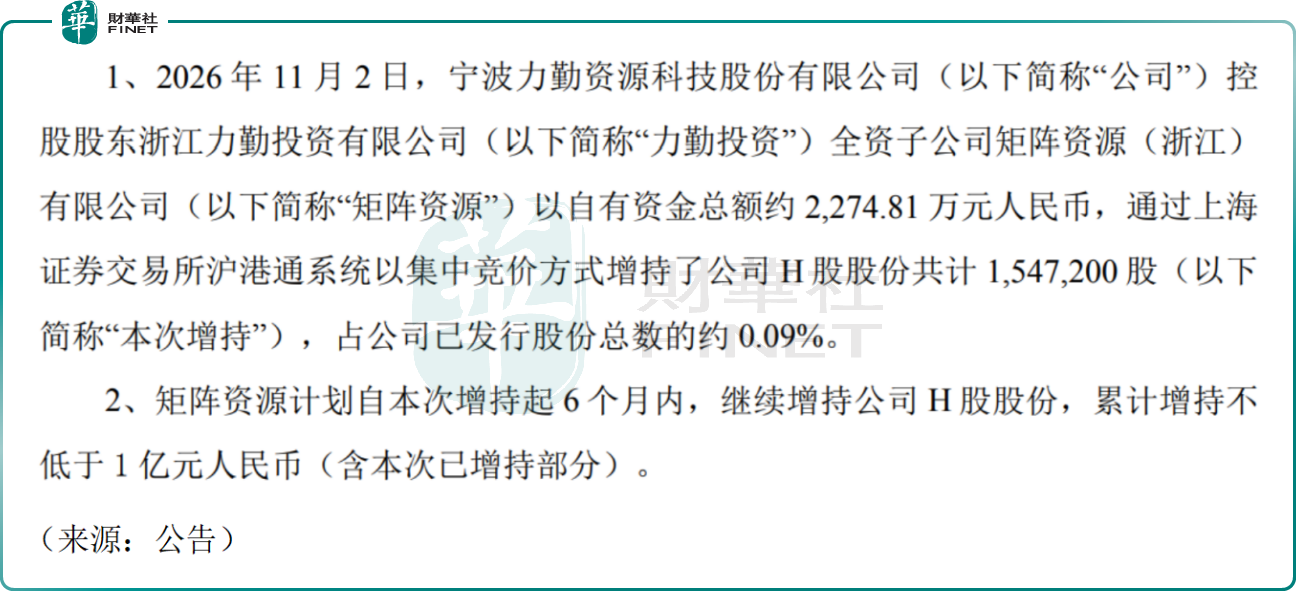
此外,力勤投资全资子公司矩阵资源(浙江)有限公司于11月2日以自有资金通过上海证券交易所沪港通系统以集中竞价交易方式买入公司H股股份154.72万股,占公司总股本的0.09%。
财报数据方面,公司2026年前三季度实现营业收入374.93亿元人民币,同比增长26.22%;归母净利润33.20亿元,同比增长62.31%;扣非归母净利润32.77亿元,同比增长63.03%。单看第三季度,营收121.24亿元,同比增长8.19%;归母净利润5.81亿元,同比下滑5.96%,单季利润回落主要受镍价波动、经营现金流阶段性收缩影响。
力勤资源是国内镍产业链龙头,同时为国内最大镍矿贸易商,核心产能集中在印尼奥比岛工业园区,采用湿法HPAL+火法RKEF双工艺路线,覆盖镍矿贸易、镍铁、高冰镍、镍钴中间品等产品,下游供给高镍三元电池原料以及不锈钢产业。
展望后市,有机构指出,控股股东大额增持释放明确信心,增持资金为自有资金,反映股东认可当前估值区间,对镍产业中长期需求有较强预期;公司前三季度累计利润增速显著跑赢营收,湿法高附加值镍钴产品放量,盈利结构持续优化,是港股稀缺的一体化镍资产标的,长期投资价值无虞。公司为A+H两地上市平台,A股IPO落地后资金实力增强,为后续产能扩建、资源并购提供资金支撑。
也有谨慎的机构指出,公司业绩高度绑定LME镍价,金属价格波动直接影响盈利,Q3单季利润同比下滑已经体现价格周期压力,有色周期反转风险不容忽视;印尼属地政策风险持续存在,税收、环保、出口配额政策调整,可能抬升项目运营成本;公司项目资本开支规模大,海外项目建设、运维、汇兑、劳工等不确定性较多。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。力勤资源作为新能源上游镍资源赛道核心企业,印尼一体化镍产能布局领先,盈利修复弹性充足,全球化资源布局稳步推进,具备冲击第十三届港股100强的基础条件;其一体化产业链布局与资源保障能力,也是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


