
【百强透视】从“1260H名单”移除!药明康德(02359.HK)高开后回落

11月10日,药明康德(02359.HK)表现活跃,开盘大涨6%,随后震荡下行,截至发稿,涨幅为1.41%,报200.8港元/股;A股的药明康德(603259.SH)亦高开回落,截至发稿,涨幅收窄至0.25%,报150.66元/股。
消息面上,药明康德于2026年11月9日公告获悉,美国国防部决定将公司移出1260H项下中国军工企业(CMC)名单。此决定源于国防部副部长遵从法院批准公司初步禁令动议的命令,使公司免受该认定所带来的进一步不利影响。公司表示将继续致力于服务客户,赋能其为病患研制拯救和改善生命之药物。
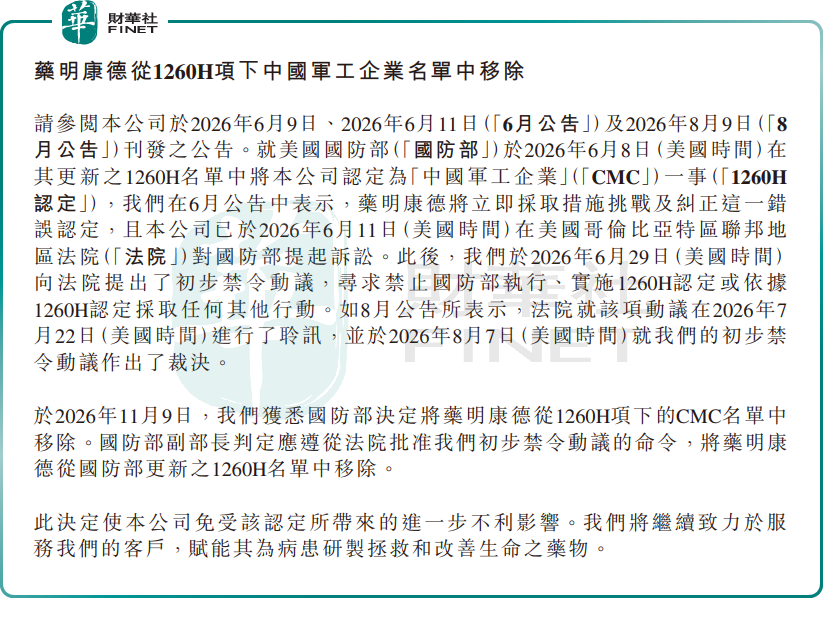
所谓“1260H名单”,源自美国2021财年《国防授权法案》第1260H条,要求国防部每年公布一份名单,列入被认定为在美运营且与中国军方或“军民融合”相关的实体。被列入本身不触发类似OFAC制裁的全面交易禁令,但会直接产生美国国防部的采购限制(不得与名单实体签订或续签采购合同,且自2027年6月30日起禁止通过第三方间接采购其产品或服务),并可能成为其他 restrictive 措施的前兆。对以美国客户为主的CXO企业而言,实际影响往往通过客户的风险合规流程传导。
市场普遍认为,本次移出1260H清单,标志着压制药明康德估值的一项地缘风险得到实质性缓释,短期有利于提振客户订单信心、推动估值修复,但并不代表地缘风险完全消除,后续仍需持续跟踪《生物安全法案》BCC清单以及名单反复变动的可能性。
花旗最新研报点评,美国将药明康德“从1260H名单中移除”的决定对该股而言是一个显著利好,并可能提振整个中国CXO板块的市场情绪。这一判断的逻辑在于,过去两年压制CXO估值的核心变量是地缘政策的不确定性,名单移除至少消除了其中一个具体的、可量化的风险来源。
不过市场也存在偏谨慎的声音,认为把名单移除等同于风险出清,并不成立。其一,1260H名单由国防部逐年版更新,移除并不排除未来重新评估的可能;其二,美国国会层面针对生物技术外包的立法讨论并未因行政名单调整而停止,立法风险与行政名单风险是两条独立的路径;其三,药明康德美国客户收入占比不低,客户在供应商选择上的合规审查趋严,这一趋势不随名单变化而逆转。
往后看,药明康德的核心风险仍集中在政策与订单两大维度。政策端,美国大选周期下,对华生物技术限制提案、供应链审查、关税议题均存在重启压力;订单端,公司收入高度绑定头部药企研发项目节奏,大额订单延期,会直接对季度业绩形成冲击。
另值得注意的是,药明康德是全球CXO行业中一体化平台能力最完整的企业之一,2026年前三季度收入增长近四成、归母净利润增长逾六成,规模与治理质量均符合港股100强评选关注的维度。但也要看到,此次移除针对的是国防部的一份名单,美国立法层面的相关讨论并未因此消失,海外收入占比与地缘政策仍是估值的长期约束,H股较A股的升水也压缩了短期的安全边际。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


