
【百强透视】一纸回购公告,广合科技(01989.HK)大涨超9%

11月10日截止发稿,广合科技(01989.HK)大涨9.09%,A股的广合科技(001389.SZ)涨6.41%。
回购是当日最直接的触发点。根据公告,公司通过《关于2026年第二期以集中竞价方式回购公司A股股份方案的议案》,拟使用自有资金或自筹资金,以集中竞价方式回购A股股份,回购用途为“为维护公司价值及股东权益所必需”,资金总额不低于2亿元且不超过4亿元,回购价格不超过人民币204元每股。
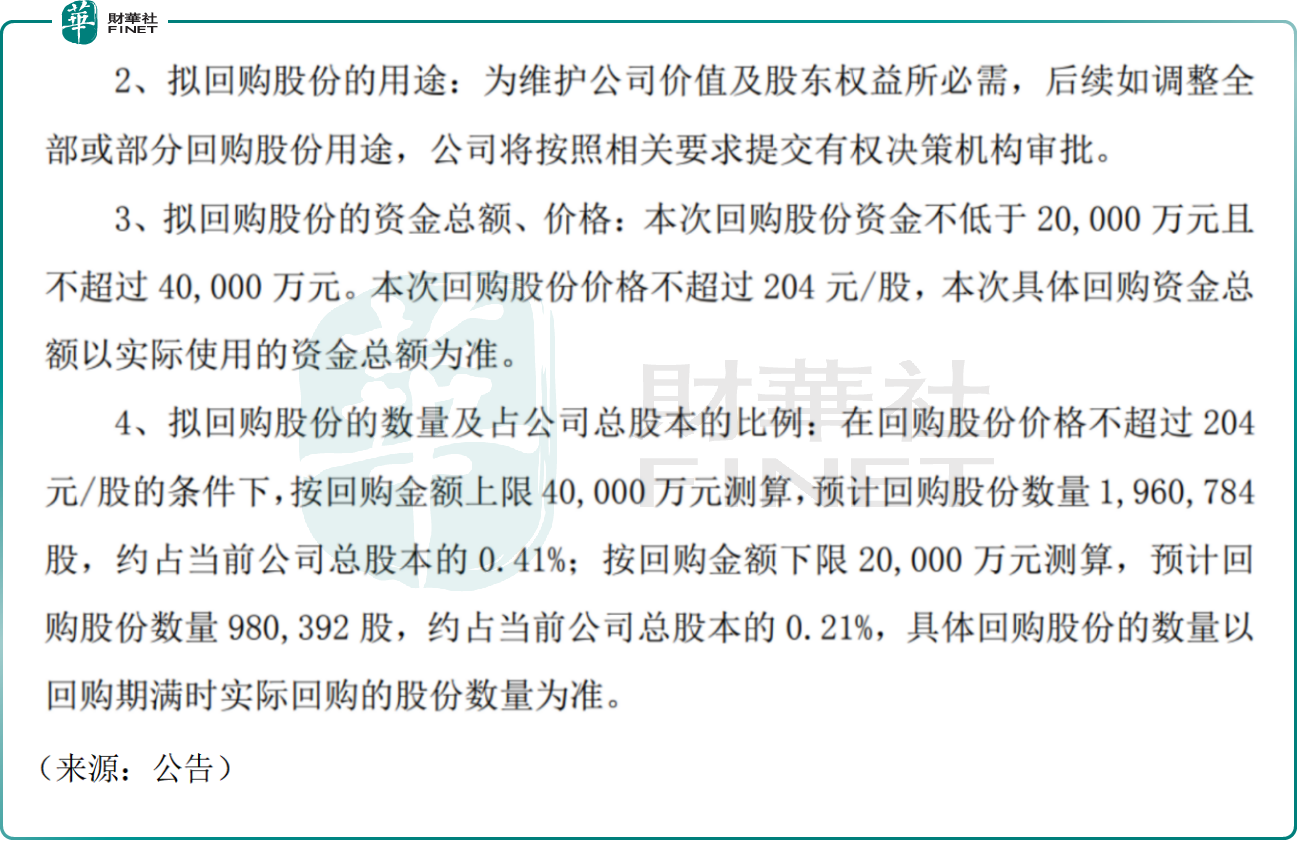
同一晚的另一份公告同样值得放在一起读。公司于11月9日披露终止A股激励计划及H股激励计划。回购与终止激励同时发生,指向的是同一个判断:原激励方案设定的行权条件与当前股价、业绩节奏已经不再匹配,公司转而用现金回购向市场传递对自身价值的判断。这类组合在A+H公司中并不常见,也因此更容易被资金解读为管理层态度的一次明确表态。
业绩端的支撑更为扎实。据公司2026年第三季度报告,前三季度营业收入69.90亿元(人民币,下同),同比增长82.25%;归母净利润14.88亿元,同比增长105.59%。单三季度看,营业收入约26.01亿元,归母净利润约5.32亿元,单季同比增幅分别约84.5%与129%,环比动能并未衰减。
广合科技主营印制电路板,产品覆盖服务器、交换机、通信设备与汽车电子,其中高多层板与高频高速板是近年增量主力。AI服务器对层数、材料等级与信号完整性的要求抬升,直接推高了单机PCB价值量,也让具备高阶产能的厂商在订单分配上占优。公司前三季度收入增长逾八成,与这一产品结构升级的节奏基本吻合。
卖方对四季度的判断偏积极。东吴证券在近期观点中维持对AI产业趋势的积极判断,建议关注光通信、PCB等方向的板块修复机会,其观察到四季度PCB板块受益于新平台批量交付,环比业绩有望持续改善,这或许也是公司股价强劲的背后因素之一。
回购的绝对规模需要放到市值里衡量。2亿至4亿元的回购上限,约占当前总市值的不足1%,且资金投向为A股而非H股,对H股流通盘的直接支撑有限。真正决定股价中枢的,仍是四季度及2027年AI服务器与交换机订单的交付节奏。H股流通盘偏小意味着两面性:上行时弹性大,情绪退潮时的回撤也会更快。
有观点指出,公司的风险集中在三处。其一,业绩高增建立在2025年同期的低基数与AI资本开支的集中释放之上,若下游云厂商在2027年放缓服务器采购,同比增速的回落会被迅速定价;其二,PCB行业扩产周期约12至18个月,高阶产能集中释放后价格与毛利率存在下行压力;其三,公司客户集中度较高,单一大客户的份额调整会直接反映在季度收入上。
另值得一提的是,广合科技在服务器与交换机用高多层印制电路板领域已进入全球主要设备商供应链,前三季度收入与归母净利润实现高增长,AI算力基建带来的产品结构升级,与港股100强评选关注的成长性与产业地位相契合。但也要看到,公司业绩高度绑定下游资本开支周期,H股流通盘仅占总股本约一成,回购资金投向A股而非H股,板块情绪退潮时估值收敛的速度往往快于基本面变化。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


