
【百强透视】单日暴跌逾72%!白鸽在线(02672.HK)的估值锚在哪?

11月11日,白鸽在线(02672.HK)尾盘上演高台跳水行情,收盘报40.90港元,单日大跌72.08%,全天成交额4.4亿港元,振幅达78.31%,总市值快速缩水至131.13亿港元。
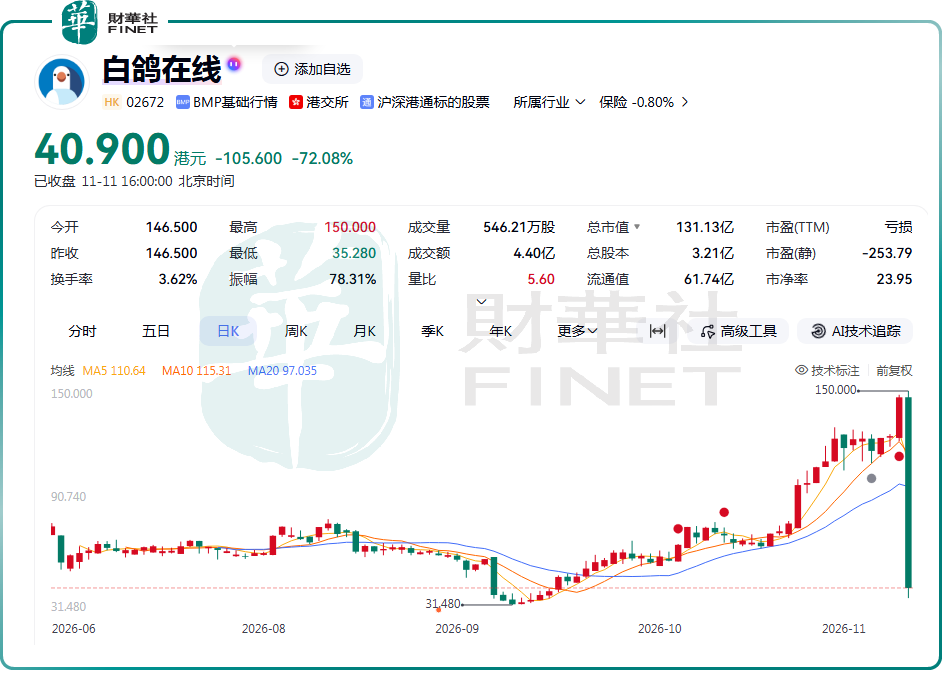
此番单日大幅暴跌,是多重因素共同作用的结果:
第一,前期短期涨幅巨大,估值脱离基本面,获利盘集中兑现引发踩踏。该股6月底才上市,流通盘偏小,容易被资金炒作拉抬。近两个月超300%的短期涨幅,缺少当期业绩支撑。公司尚未盈利,市净率高达23.95倍,高估值基本依靠赛道预期。一旦市场情绪反转,小盘次新股极易出现流动性踩踏,股价剧烈下杀。
第二,H股全流通预期逻辑反转,市场担忧减持压力。今年9月底,公司拟将五名内资股股东所持1.7亿股非上市股份转换为H股,占已发行股本约52.91%,前期市场普遍认为持股以长期股东为主,短期减持压力可控、流动性改善利好估值。但临近落地,资金开始重新评估大额股份流通后的潜在减持风险,供给预期成为本次回调的直接导火索。
第三,基本面尚不足以支撑高估值,业绩兑现周期偏长。保险中介主业毛利率偏低,MaaS业务虽然增速惊人,但收入体量仅数千万元,难以支撑百亿级市值。当市场从题材炒作回归基本面定价,估值回调压力快速释放。
作为今年6月底登陆港交所的保险科技标的,白鸽在线此前走出一波凌厉的题材行情,此番极端暴跌,标志着短期炒作情绪集中退潮,市场开始重新审视公司基本面与估值的匹配度。
回顾本轮行情起点,该股自9月10日启动上涨,以当日收盘价32.98港元算起,至11月11日盘中高点150港元,区间最大涨幅约354%,是近期港股市场表现最激进的次新股之一。
行情的核心催化来自两大因素:一是MaaS业务高速放量,今年前三季度,白鸽在线MaaS服务收入6210万元,同比大幅增长730.4%,AI相关业务打开了市场想象空间;
二是H股全流通预期升温,9月29日公司公告拟将五名内资股股东所持1.7亿股非上市股份转换为H股,占已发行股本约52.91%,相关议案已于10月16日临时股东大会审议通过。在消息初期,市场将全流通解读为流动性改善、有望纳入港股通的利好,持续推升股价。而随着事项临近落地,大额股份解禁带来的供给压力成为市场核心顾虑,叠加前期丰厚获利盘,最终触发资金集体出逃,股价大幅回调。
从基本面来看,白鸽在线是国内领先的场景险科技公司。根据灼识咨询数据,按2025年总保费计,公司在中国第三方场景互联网保险中介中位列第一,市场份额3.1%。其核心业务模式是向金融机构、企业、政府等场景合作伙伴提供技术赋能的保险中介服务,从中获取佣金收入。
2026年上半年,白鸽在线实现营收7.89亿元(人民币,下同),同比增长39.2%;毛利6467万元,同比增长27.1%,毛利率8.2%;期内亏损1216万元,亏损额较去年同期收窄43.6%,目前仍未实现盈利。
综合来看,短期暴跌后,该股风险得到集中释放,但公司基本面并未发生实质性改变。后续市场的关注点,将从AI题材、全流通利好预期,转向三大核心变量:全流通落地后的股东实际减持动作、MaaS业务能否持续规模化放量、业绩何时迎来盈利拐点。短期来看,情绪修复尚需时间;若后续高增长能够持续兑现,估值才有机会重新获得支撑;倘若业务增长不及预期,股价仍存在进一步调整的风险。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。白鸽在线作为港股保险科技赛道的次新股代表,具备场景险赛道稀缺性与高速成长属性,上市后市值一度快速攀升,具备参评的赛道特色优势;但公司尚未实现盈利、股价波动剧烈,叠加全流通后的供给压力,或将对综合评分形成较大制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


