
【百强透视】前三季营利双降!正大生物(03839.HK)股价下行

11月12日,港股创新医药企业正大生物(03839.HK)绩后股价窄幅震荡,截至发稿报7.44港元/股,下跌0.73%。
消息面上,正大生物发布2026年前三季度业绩。报告期内,受行业竞争、产品结构调整影响,公司营收与净利润同比出现回落,但综合毛利率实现逆势提升,市场关注点集中于核心产品销售表现、新品研发管线推进、后续产品周期修复节奏。
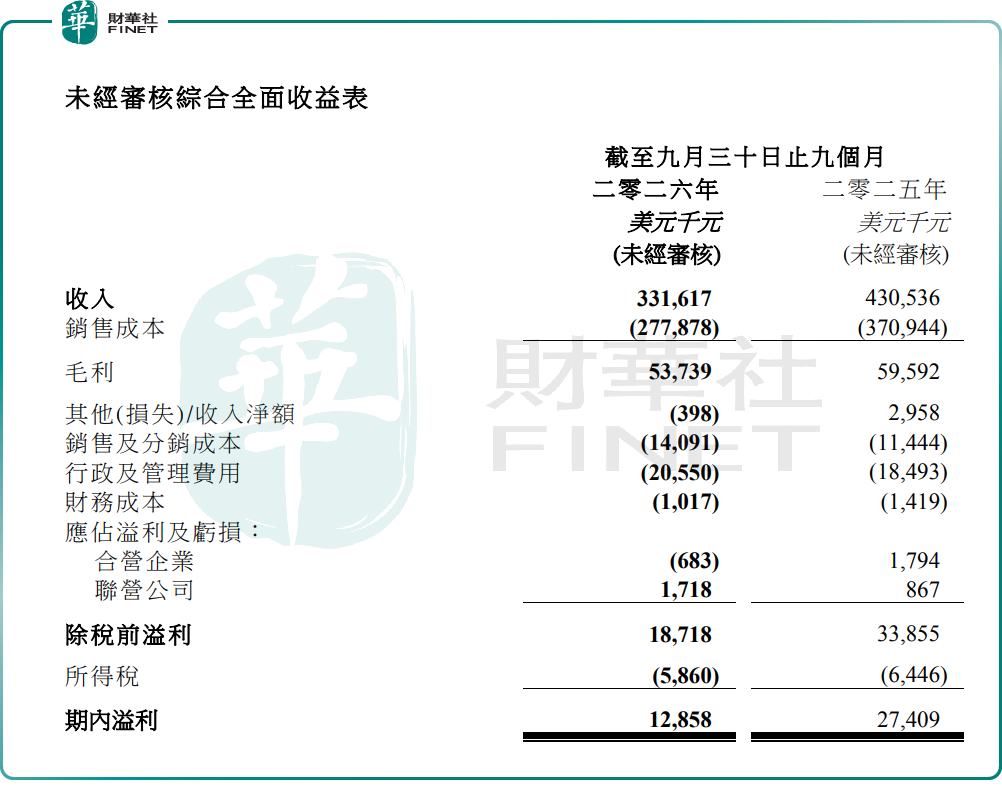
具体来看,2026年前三季度,正大生物实现总收入3.32亿美元,同比下降约22.98%;综合毛利率约16.2%,较去年同期提升2.4个百分点,成本端优化与产品结构调整对冲了部分收入下滑的压力。
利润端,公司溢利1285.8万美元,同比下降53.09%。利润回落除收入端收缩的影响外,还受多重因素扰动:销售及分销成本、行政及管理费用维持刚性支出;合营企业由盈转亏,本期应占亏损68.3万美元,去年同期为盈利179.4万美元,对利润形成额外拖累;仅联营公司表现向好,应占溢利171.8万美元,同比实现增长。
业务层面,正大生物背靠正大制药集团,是国内创新研发驱动型医药集团,产品覆盖多种生物药与化学药,在肿瘤、肝病、呼吸系统、外科/镇痛四大治疗领域具备市场优势与成熟的销售网络。核心成熟产品支撑收入基本盘的同时,集团持续推进新品研发与管线迭代,优化产品结构,对冲成熟产品的增长压力。
当前行业环境下,正大生物一方面强化供应链与成本管控推动毛利率上行,另一方面深耕核心治疗领域,推进在研产品临床进展,为下一轮产品周期蓄力。
当前,市场关注点正从短期业绩波动,转向核心产品能否企稳、新品管线何时兑现商业化价值、毛利率改善能否持续。前三季度,毛利率逆势抬升,验证了公司成本管控与产品结构优化的成效;但整体收入利润承压,核心成熟产品面临行业竞争、医保政策等多重压力,新品放量尚需时间,是市场主要顾虑。
下一阶段核心观察点在于:肿瘤、肝病等核心治疗领域产品的销售修复节奏;在研管线临床推进与商业化落地进度;毛利率改善的可持续性;销售、管理费用端的管控效果;合营、联营企业的盈利修复情况。若核心产品逐步企稳叠加新品陆续贡献收入,正大生物经营有望迎来边际改善窗口。
不过,也有谨慎观点指出,医药行业集采、医保谈判等政策持续推进,部分药品存在降价压力;行业竞争加剧,成熟产品面临竞品分流;新品研发存在临床进展不及预期、商业化不达预期的风险;合营企业盈利波动会持续影响利润表现;行业政策与宏观环境的不确定性也会对经营形成扰动。后续需要持续跟踪分产品销售数据、研发管线进展、毛利率变化,评判企业中长期成长成色。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。正大生物具备港股创新医药赛道参评的特色优势,背靠正大制药集团产业资源,四大治疗领域产品布局完善,本期毛利率逆势改善,具备一定的行业代表性;但前三季度收入利润同比下滑、业绩处于调整周期,或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


