
【百强透视】平头哥激活AI芯片?天数智芯(09903.HK)大涨超12%

11月12日截至发稿,天数智芯(09903.HK)涨幅12.38%,总市值约655亿港元,早盘成交活跃,资金关注度显著抬升。
消息面上,阿里巴巴拟分拆全资子公司平头哥赴港交所主板独立上市。平头哥芯片累计交付超47万片,年化营收超100亿元。资深投行人士预测平头哥市值有可能超过壁仞科技等港股AI芯片企业,超过2000亿港元是大概率事件。这进一步驱动AI芯片赛道的火热,天数智芯迎来强势反弹。
天数智芯是国内率先实现云端训练、推理GPGPU芯片量产的本土算力芯片设计龙头,主打“天垓”训练系列、“智铠”推理系列通用GPU,配套自研DeepSpark全栈软件栈,主打兼容CUDA生态,降低客户迁移成本,产品形态覆盖单卡加速卡、GPU服务器、高密度算力集群方案,面向云厂商、大模型企业、金融、医疗、工业等客户提供AI算力底座。
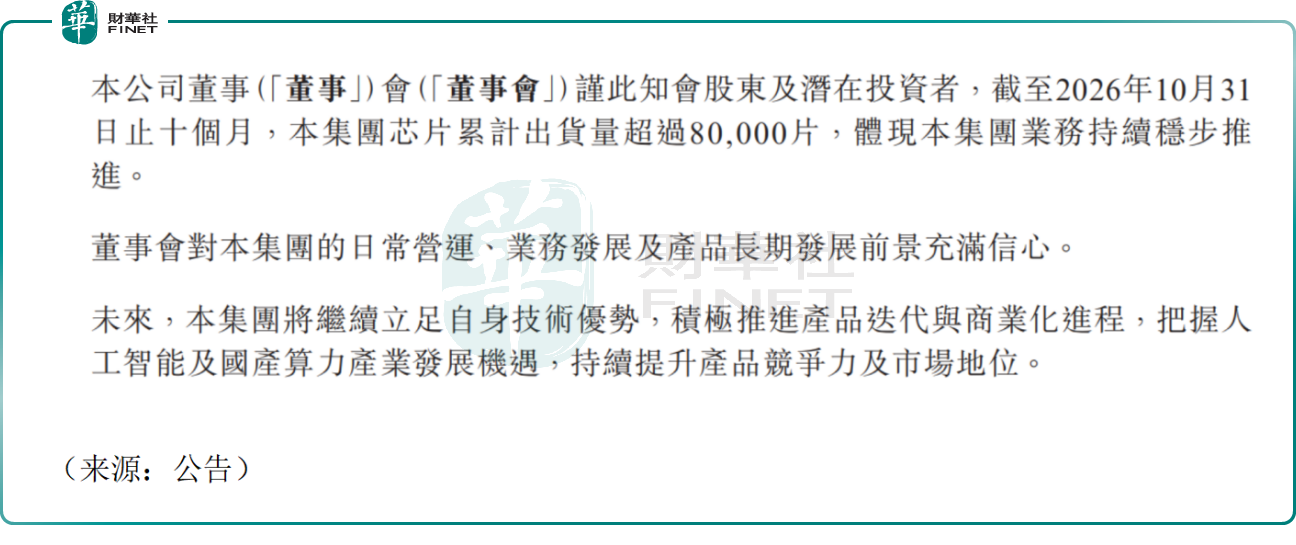
截至2026年10月末,公司芯片累计出货量突破8万片,客户覆盖国内多家头部云服务商与政企客户,新一代旗舰产品天垓300已于今年7月发布,第四季度开启量产规划,配套144卡高密度超节点方案,主打高算力密度、适配现有机房改造。
展望后市,乐观视角来看,算力自主可控是长期主线,国产GPGPU赛道处于替代上行周期;天数智芯训推双线布局,是港股稀缺的通用GPU标的,同时纳入恒生科技指数成分,流动性持续改善;天垓300对标海外高端算力卡,实测性能具备竞争力,高密度集群方案贴合大模型集群部署需求,叠加出货量持续爬坡,商业化落地节奏加快。
然而,风险层面同样不容忽视。第一,行业竞争激烈,对内要和壁仞、摩尔线程、沐曦等国产GPU厂商争夺订单,对外持续面对海外巨头挤压,价格竞争或压制毛利率;第二,软件生态仍是长期短板,虽然做兼容适配,但开发者生态积累和成熟度仍有差距,客户迁移成本、适配周期会制约放量节奏;第三,财报层面,公司2026年上半年账面盈利主要来自股权投资公允价值浮盈,剔除后主业仍处于亏损区间,研发投入高企,盈利兑现尚需时间;第四,地缘、供应链扰动、下游算力资本开支节奏波动,都会对订单交付、量产进度形成扰动,股价波动弹性大。
值得一提的是,天数智芯作为国内GPGPU赛道先行者,在芯片自研、规模化出货、算力集群落地方面走在国产算力第一梯队,技术自主化、商业化落地能力契合港股100强评选的硬科技评估维度。但赛道竞争烈度、生态建设进度、主业盈利兑现节奏,仍是百强评估持续跟踪的核心基本面变量。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


