
【百强透视】纳入港股通,传音控股(02636.HK)大涨22%创新高!

11月12日,传音控股(02636.HK)早盘走强,截至发稿涨21.99%,创上市以来新高,成交额约4.7亿港元。而A股的传音控股(688036.SH)微跌0.59%,暂无大幅波动。
公司H股大涨的背后原因,第一件是纳入港股通。深交所公告,港股通标的证券名单发生调整并自11月12日起生效,调入传音控股。对今年刚完成H股发行的半新股而言,这意味着内地投资者可直接以港股通买卖,流动性与估值参照系都会向A股靠拢。
第二件是超额配售权行使。公司公告部分行使超额配售权,增发H股募资净额约2.271亿港元,全球发售稳定价格期已于11月11日结束。部分行使绿鞋,说明承销团在稳定期内接到过高于发行规模的需求。
把两件事放在一起看,逻辑是连贯的。纳入港股通扩大了投资者基数,超额配售则说明发行端的需求没有断档;对新股而言,这两项都指向同一个结果——筹码从少数机构手里分散到更广的市场。
公司基本面并不轻松。据公司10月30日三季度报告,7至9月营业收入148.49亿元,同比下降27.45%;归母净利润8.57亿元,同比下降8.40%;扣非净利润4.36亿元,同比下降47.72%,公司解释为供应链成本上涨与市场容量下降。
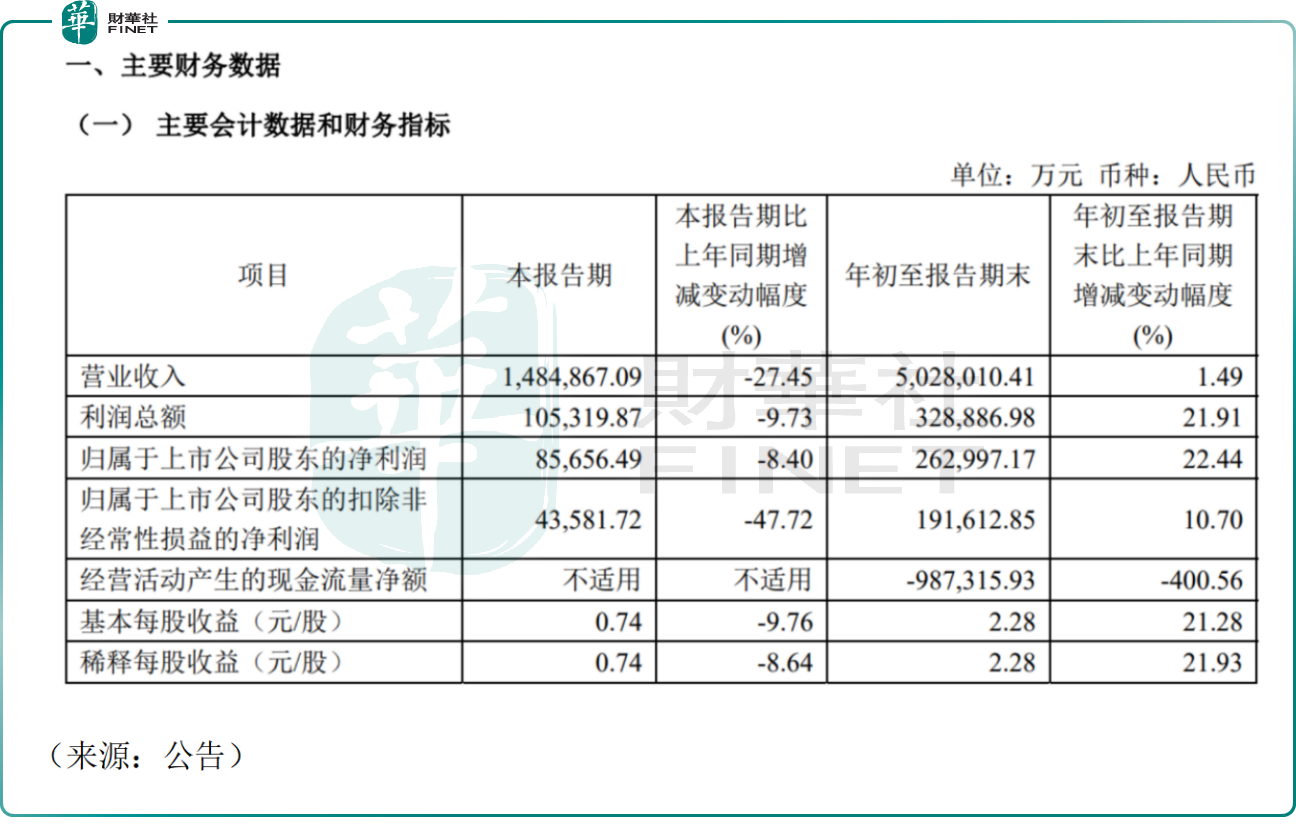
前三季度合计仍是增长。前三季度营业收入502.80亿元,同比增1.49%;归母净利润26.30亿元,同比增22.44%;研发投入24.80亿元,同比增长15.90%,占营业收入4.93%。
真正的压力在现金流。受存储涨价影响,公司进行战略性备货,采购付款增加,前三季度经营活动现金流净额由正转负至-98.73亿元,同比下降400.56%;存货173.19亿元,较上年末89.03亿元接近翻倍,短期借款增至45.71亿元。
券商看的是季节性。财通证券研报称,公司核心市场聚焦非洲、南亚等新兴市场,年末圣诞节点带动四季度形成传统消费窗口,渠道一般提前备货并配套节日促销;非洲智能手机市场四季度通常具备更好的出货弹性,判断后续出货、营收与盈利水平有望改善。
需要提示的是,存储涨价对传音是双刃。一方面推高整机物料成本、压缩毛利,另一方面行业性缺货也会挤压中小品牌、提升头部份额;公司选择以现金换库存,赌的是四季度出货窗口,若终端需求不及预期,存货减值会反过来咬利润。
另值得一提的是,传音控股在新兴市场的渠道深度与本地化能力,是其区别于其他手机厂商的核心资产,也契合百强评选对市场地位与全球化经营的关注;但也要看到,公司短期盈利受存储成本与备货现金流双重挤压,百强评估需以毛利率修复与库存周转为前提。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


