
【百强透视】盈利改善超预期!京东集团(09618.HK)股价竟大跌超7%

11月18日,京东集团-SW(09618.HK)早盘跳空下跌,截至发稿跌7.6%,报97.2港元,总市值约2613亿港元。
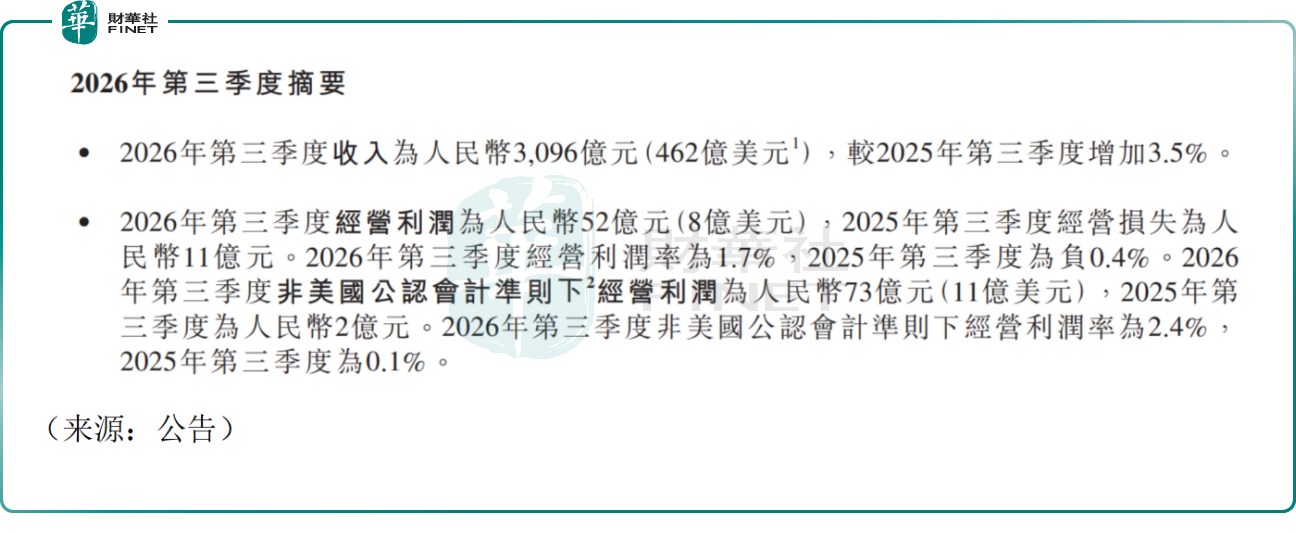
催化来自11月17日盘后发布的2026年第三季度财报。财报显示,公司三季度实现营收3096亿元(人民币,下同),同比增长3.5%,收入重回正增长区间。
三季度京东电子产品与家用电器1277.25亿元,同比下降0.7%;拉长到九个月,这个品类累计收入4177.82亿元,同比少了340.8亿元,降幅7.5%。曾经的“大本营”如今成为增长“拖油瓶”。
三季度公司日用百货三季度收入1054.50亿元,同比增长8.1%;平台及营销服务收入281.42亿元,同比增长9.6%。
分部方面,三季度京东零售收入2579.66亿元,同比增长2.9%,经营利润率5.8%,微降0.1个百分点;京东物流收入639.53亿元,同比增长16.1%,经营利润率3.0%,提升0.7个百分点;新业务收入78.31亿元,同比下降49.8%。
三季度公司归母净利润65亿元,同比增长约23%;非公认会计准则下归母净利润83亿元,同比大增44%;经营利润52亿元,去年同期为亏损11亿元,成功实现扭亏,经营利润率改善至1.7%。
收入增速并不显著,京东三季度的利润为何改善。有分析指出,京东靠降本和新业务减亏,推动盈利改善,京东外卖、京喜等新业务不再像去年那样大规模烧钱买用户、买订单。
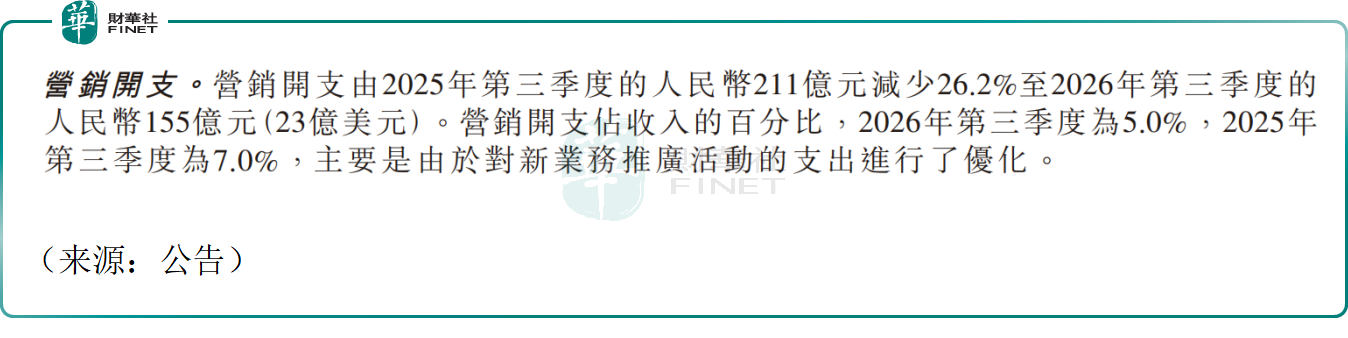
三季度京东营收成本2536亿元,同比增长2.0%,低于营收3.5%的增速;另外期内京东营销费用155亿元,同比减少26.2%,营销费用率从去年同期的7.0%降至5.0%。
虽然业绩算是可圈可点,但公司资本开支上升导致第三季度自由现金流显著减少,2026年第三季度自由现金流为负238.61亿元,而2025年同期为负112.49亿元。与此同时,公司指引称AI相关投资增加可能令后续利润率出现波动,进一步压制了估值情绪,导致股价大跌。
机构方面,富瑞将京东目标价由194港元下调至164港元,降幅较大;伯恩斯坦将目标价由155港元微降至150港元,维持“跑赢大市”评级;大和将目标价由105港元下调至100港元,维持“持有”评级。
值得一提的是,京东集团作为港股消费供应链龙头,在企业经营规模、供应链基础设施、数字化治理、产业服务价值等多个维度,高度契合港股100强评选的综合评估框架。但国内消费复苏节奏的不确定性、电商行业持续竞争压力、海外资产整合风险,仍是百强评估中需要持续跟踪的变量。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


