
【百强透视】前三季度毛利增加45%,商汤(00020.HK)经营杠杆释放

11月19日,商汤-W(00020.HK)早盘冲高回落,截至发稿报1.03港元,跌2.84%,总市值约443.48亿港元。
公司11月18日盘后披露前三季度业务进展公告。公告显示,2026年前三季度集团收入同比增长30.4%至37.92亿元人民币,增速较上半年进一步加快;毛利率同比提升4.3个百分点至43.4%,毛利增加45.0%,增至16.47亿元,毛利增速快于收入增速,体现收入结构与算力成本优化共同带来的经营杠杆释放。
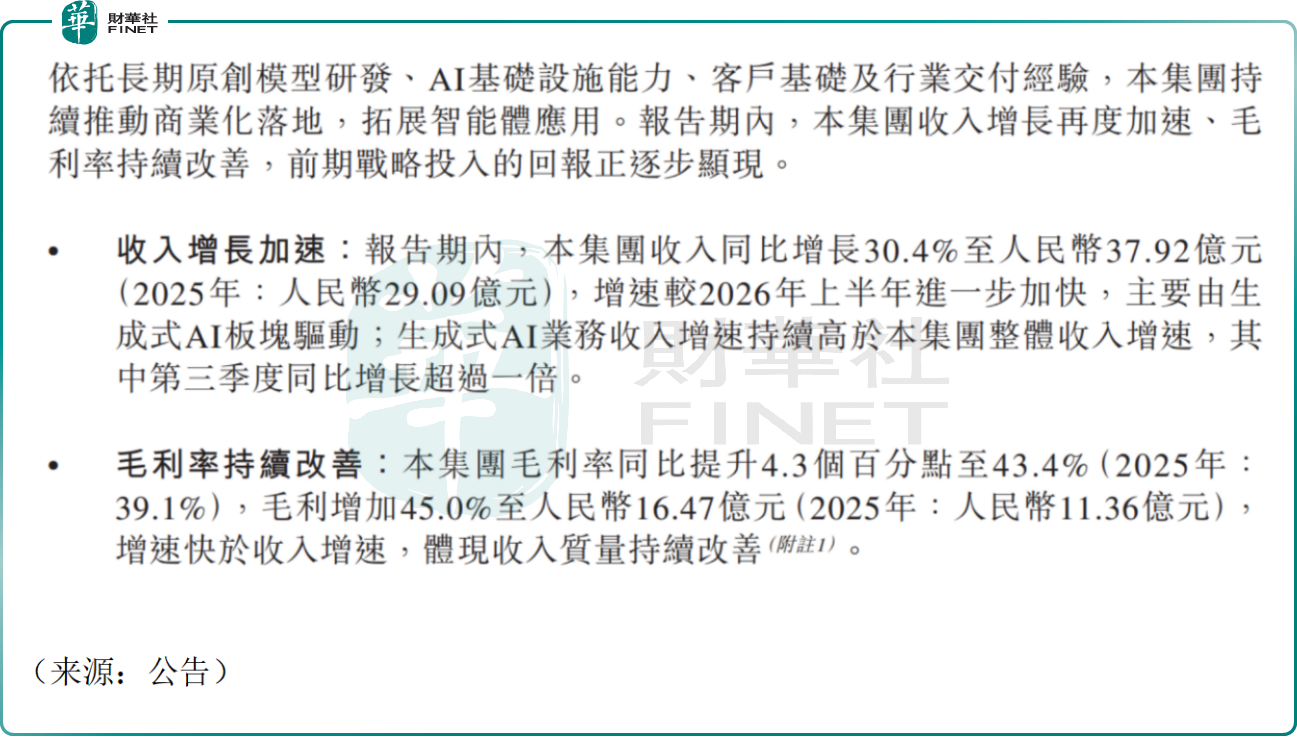
其中生成式AI业务是增长核心,收入增速持续跑赢集团整体,第三季度收入同比翻倍。算力基础设施方面,前三季度建成万卡级异构推理集群,推进多芯片国产化替代,Token吞吐量提升至原来约5倍;SenseCore云平台日均Token服务量由7月2.4万亿提升至10月6万亿,算力服务规模持续扩容。
应用方面落地加速,商汤企业级Agent智能体解决方案位列行业“灯塔”象限;企业级AI数字人市场份额位居中国第二;咔皮系列累计用户突破5000万;视觉AI国内连续10年保持年度市场份额第一。
商汤是国内AI全栈龙头,依托SenseNova原生多模态大模型、SenseCore大装置算力底座,构建“一套模型、一座Token工厂、一套智能体管控系统”的系统级AI能力。公司持续推进国产算力适配,联合国内芯片厂商搭建异构算力集群,降低算力成本,探索从Token调用向高价值任务交付的商业模式升级。
展望后市,有乐观的机构指出,商汤前三季度收入增速抬升、毛利率持续上行,生成式AI业务高增兑现,商业化进入加速期;大装置算力调度能力突出,异构集群、国产算力适配持续落地,公司长期投资价值显著。
也有观点认为,风险层面,国内大模型赛道竞争激烈,行业Token价格战压力持续,会压制公司整体盈利空间;算力集群建设资本开支高,电费、硬件折旧带来刚性成本;企业端AI预算偏谨慎,部分行业客户落地节奏不及预期;海外拓展面临本地化合规、地缘等不确定性;公司估值偏高,股价对AI板块情绪波动敏感。
值得一提的是,商汤作为港股稀缺的全栈AI龙头企业,在底层模型自研、算力基础设施建设、AI产业化落地等维度,契合港股100强评选对于硬科技企业创新能力、产业价值的评估方向。但AI赛道竞争白热化、资本开支压力、商业化兑现节奏波动,仍是百强评估中需要持续跟踪的变量。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


